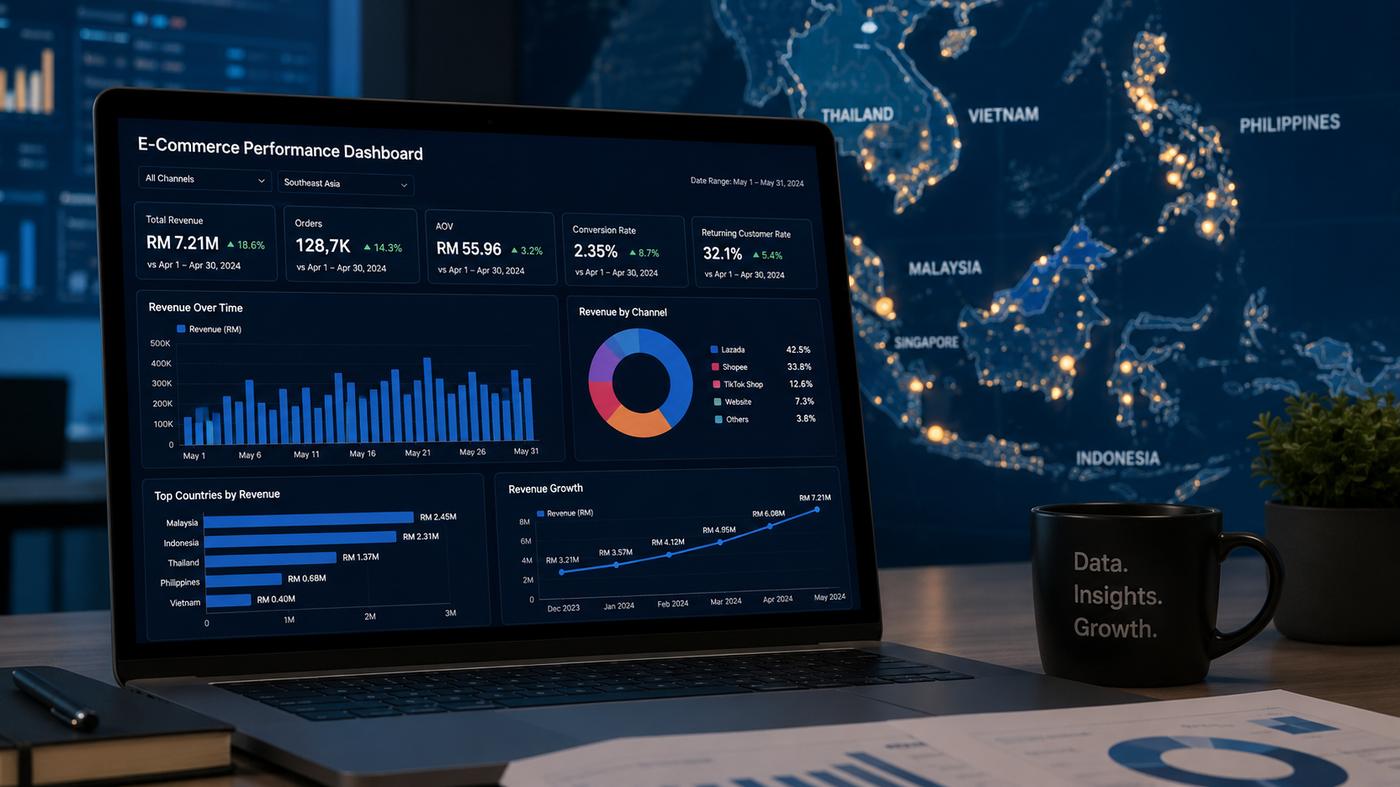
东南亚电商2026市场全景:仓储物流机会
กลับรายการบล็อก

การวิเคราะห์ตลาด · 2026

อีคอมเมิร์ซ อาเซียน 2026: เบื้องหลัง GMV $157.6B โอกาสคลังสินค้าอยู่ที่ไหน?

GMV อีคอมเมิร์ซแพลตฟอร์ม อาเซียน แตะ 157.6 พันล้านดอลลาร์สหรัฐในปี 2025 เพิ่มขึ้น 22.8% YoY Shopee และ TikTok Shop แข่งขันดุเดือดกว่าเดิม Content commerce คิดเป็น 32% ของ GMV นี่คือความหมายของตัวเลขเหล่านี้สำหรับคลังสินค้าที่อยู่เบื้องหลังคำสั่งซื้อ

I. ขนาดตลาด: เกือบสองเท่าในห้าปี

จากรายงานล่าสุดของ Momentum Works เดือนเมษายน 2026 GMV อีคอมเมิร์ซแพลตฟอร์ม อาเซียน แตะ 157.6 พันล้านดอลลาร์สหรัฐ ในปี 2025 เพิ่มขึ้น 22.8% YoY เกือบสามเท่าจากปี 2020 สามแพลตฟอร์มชั้นนำ (Shopee, TikTok Shop รวม Tokopedia และ Lazada) คิดเป็น 98.8% ของ GMV แพลตฟอร์มทั้งหมด ตลาดมีการกระจุกตัวสูง

$157.6B
GMV แพลตฟอร์ม 2025
+22.8%
การเติบโต YoY
98.8%
ส่วนแบ่งตลาด Top 3
$49.7B
GMV คอนเทนต์คอมเมิร์ซ (32%)
$7.3B
GMV Quick Commerce
$410B
คาดการณ์ GMV 2030

II. ภูมิทัศน์แพลตฟอร์ม: การแข่งขันสองม้าที่กำลังเปลี่ยนตลาด

Shopee ยังคงเป็นผู้นำที่ชัดเจน แต่ TikTok Shop กำลังปิดช่องว่างเร็วกว่าที่คาด GMV ของ TikTok Shop เติบโตจาก 4.4B ดอลลาร์ในปี 2020 เป็น 45.6B ดอลลาร์ในปี 2025 มากกว่า 10 เท่าในห้าปี โดยการเติบโตยังคงอยู่ที่ 40–55% ต่อปี

Shopee
52%
~$82B
TikTok Shop
29%
~$46B
Lazada
10%
~$16B
อื่นๆ
9%
~$14B

ที่มา: Momentum Works, Ecommerce in Southeast Asia 2026; GMV ทั้งปี 2025

Lazada ยังคงเผชิญการกัดเซาะส่วนแบ่งตลาด เร่งการถอยกลยุทธ์เพื่อมุ่งเน้นหมวดที่มีมาร์จิ้นสูงกว่าและความร่วมมือแบรนด์โดยตรงผ่าน LazMall โครงสร้างสามแพลตฟอร์มกำลังพัฒนาเป็น การแข่งขันสองม้า ในทางปฏิบัติ

III. ตลาดแต่ละประเทศ: อัตราการเติบโตแตกต่างกันอย่างมีนัยสำคัญ

ตลาด GMV 2025 ส่วนแบ่งภูมิภาค การเติบโต YoY
🇮🇩 อินโดนีเซีย ~$65B 41% +22%
🇹🇭 ไทย ~$28B 18% +21.7%
🇻🇳 เวียดนาม ~$24B 15% +18–25%
🇵🇭 ฟิลิปปินส์ ~$21B 13% +23%
🇲🇾 มาเลเซีย ~$16B 10% +19.5%
🇸🇬 สิงคโปร์ ~$9B 6% +12%

อินโดนีเซียเป็นตลาดหลักที่มี GMV สัมบูรณ์ที่ใหญ่ที่สุด ฟิลิปปินส์และเวียดนามนำด้านอัตราการเติบโต เป็นตลาดส่วนเพิ่มที่กระตือรือร้นที่สุดในปัจจุบัน ไทยสมดุลระหว่างขนาดและแรงขับเคลื่อนการเติบโต ทำให้เป็นการรวมกันที่น่าสนใจที่สุดของความเป็นผู้ใหญ่และศักยภาพ

IV. สี่แนวโน้มเชิงโครงสร้างที่กำลังเปลี่ยนตลาด

📱
Content commerce คือเครื่องยนต์การเติบโตที่ใหญ่ที่สุด
Content commerce (ไลฟ์ช็อปปิ้ง + วิดีโอสั้น) สร้าง GMV 49.7B ดอลลาร์ในปี 2025 คิดเป็น 32% ของ GMV แพลตฟอร์มทั้งหมด เพิ่มขึ้นอย่างรวดเร็วจาก 20% ในปี 2024 TikTok Shop เป็นตัวขับเคลื่อนหลัก ซึ่งหมายความว่าส่วนแบ่งที่เพิ่มขึ้นของคำสั่งซื้อเป็นการซื้อ "ไม่ได้วางแผน" กระจุกตัวในช่วงพีค ทำให้ความต้องการความสามารถการรับมือของคลังสินค้าสูงมาก
⚡
Quick commerce กำลังเข้าสู่ระยะการเติบโต
GMV Quick commerce ใน อาเซียน แตะ 7.3B ดอลลาร์ในปี 2025 เพียง 4.6% ของ GMV อีคอมเมิร์ซทั้งหมด แต่เติบโต 28%+ ต่อปี เป็นหนึ่งในกลุ่มย่อยที่เติบโตเร็วที่สุด การยอมรับของผู้บริโภคต่อการจัดส่ง 2 ชั่วโมงและในวันเดียวกันเพิ่มขึ้น ผลักดันแพลตฟอร์มและแบรนด์ลงทุนในเครือข่ายคลังสินค้าในเมือง Dark store กำลังขยายตัวรวดเร็วในกรุงเทพ จาการ์ตา และโฮจิมินห์ซิตี้
🏭
แพลตฟอร์มสร้างโลจิสติกส์ภายใน กดดัน 3PL
SPX Express ของ Shopee รับมือคำสั่งซื้อแพลตฟอร์มมากกว่า 50% โดยจัดส่งในวันเดียวกัน 90% ในสิงคโปร์ TikTok Shop กำลังเร่งโครงสร้างพื้นฐานโลจิสติกส์เฉพาะที่ 43.6 ล้านพัสดุต่อวัน สำหรับ 3PL แบบดั้งเดิม สัญญาณชัดเจน: "จัดเก็บและจัดส่ง" ไม่เพียงพออีกต่อไปในการรักษาลูกค้า การดิจิทัล การรวมระบบ และการมองเห็นข้อมูลกำลังกลายเป็นตัวสร้างความแตกต่างหลักของ 3PL
🌏
อีคอมเมิร์ซข้ามพรมแดนเร่งตัว — เครือข่ายคลังสินค้าภูมิภาคกลายเป็นสิ่งสำคัญ
อีคอมเมิร์ซข้ามพรมแดนใน อาเซียน เติบโตอย่างรวดเร็วต่อเนื่อง แบรนด์จีนและเกาหลีเร่งการส่งใช้คลังสินค้าหลายประเทศเพื่อบรรลุการจัดส่งภายในภูมิภาค 3 วัน ความคืบหน้าในการรับรองร่วมด้านศุลกากรอาเซียนกำลังลดอุปสรรคการปฏิบัติตามสำหรับคลังข้ามพรมแดน สำหรับแบรนด์ที่เข้าตลาด คลังประเทศเดียวกำลังให้ทางเครือข่ายศูนย์กลางภูมิภาค

V. ความหมายสำหรับผู้ดำเนินการคลังสินค้าและโลจิสติกส์

จากข้อมูลตลาดข้างต้น มีข้อสรุปที่เป็นรูปธรรมหลายข้อสำหรับผู้ดำเนินการคลังสินค้าและโลจิสติกส์:

ยอดไลฟ์พีคคือเรื่องปกติใหม่ ไม่ใช่ข้อยกเว้น Content commerce กระโดดจาก 20% เป็น 32% ของ GMV หมายความว่าคลังสินค้าต้องเผชิญเหตุการณ์ surge หลายครั้งต่อสัปดาห์ ไม่ใช่แค่ในช่วงแคมเปญ การจัดการคลื่น แรงงานยืดหยุ่น และความสามารถการรวมระบบต้องเป็นการกำหนดค่ามาตรฐาน ไม่ใช่คุณสมบัติพรีเมียม

การรวมหลายแพลตฟอร์มคือพื้นฐาน Shopee + TikTok Shop รวมกันควบคุมส่วนแบ่งตลาดมากกว่า 80% เกือบทุกผู้ขายที่มีนัยสำคัญดำเนินงานทั้งสอง คลังสินค้าที่รับมือการรับคำสั่งซื้อหลายแพลตฟอร์มและการจัดการสินค้าคงคลังข้ามแพลตฟอร์มแบบรวมไม่ได้ จะสร้างข้อผิดพลาดต่อเนื่องในการจัดสรรและการประสานงานสต็อก

อีคอมเมิร์ซ อาเซียน คาดว่าจะแตะ 410B ดอลลาร์ภายในปี 2030 การเติบโตนั้นลงท้ายที่ชั้นวางในคลัง คิวคำสั่งซื้อ WMS และมือของคนส่งสินค้า ยิ่งสร้างความสามารถเร็ว ยิ่งได้ส่วนแบ่งการเติบโตนั้นมาก
มุมมองของ Flash WMS: อีคอมเมิร์ซ อาเซียน กำลังเข้าสู่ความเป็นผู้ใหญ่ความเร็วสูง โดยการกระจุกแพลตฟอร์ม ทราฟฟิกขับเคลื่อนด้วยคอนเทนต์ และโลจิสติกส์ภายใน เร่งตัวพร้อมกัน สำหรับ 3PL และแบรนด์ คำถามไม่ใช่ "จะดิจิทัลหรือเปล่า" แต่ "เร็วแค่ไหนที่จะดำเนินการเปลี่ยนผ่าน" คลังสินค้าที่รวมแพลตฟอร์มแบบเรียลไทม์ รับมือ surge และส่งออกข้อมูลการดำเนินงานจะได้ส่วนแบ่งที่ไม่สมส่วนของการเติบโตตลาดในช่วง 3–5 ปีข้างหน้า
ที่มา: Momentum Works – Ecommerce in Southeast Asia 2026 · Digital in Asia – SEA Ecommerce $159B Market 2026 · Digital in Asia – TikTok Shop GMV Growth Analysis · TechNode – SEA Quick Commerce $7.3B 2025
← ก่อนหน้า: การจัดส่งไลฟ์ ถัดไป: เส้นทางคลังสินค้าธุรกิจไทย →

นัดประเมินคลังสินค้า

มองปัญหาให้ชัด แล้วค่อยตัดสินใจขั้นต่อไป

บอกขนาดคลัง ปริมาณออเดอร์ และปัญหาหลักของคุณ แล้วเราจะเสนอแนวทางปรับปรุงที่เหมาะกับสถานการณ์จริง

อยากคุยก่อน? คุยทาง LINE WhatsApp
✓ ส่งแล้ว! เราจะติดต่อกลับภายใน 1 วันทำการ
ส่งไม่สำเร็จ กรุณาส่งอีเมลที่ zhengqi@flashexpress.com
เริ่มวินิจฉัยทางไกลก่อนได้ และนัดเยี่ยมคลังเมื่อจำเป็น